Comprendre la prime liée à la retraite Agirc-Arrco en 2025 nécessite d'examiner les règles qui encadrent la pension complémentaire et les mécanismes de calcul utilisés par les caisses. Cet article vous propose une démarche claire avec des exemples concrets, afin de mieux anticiper l'impact sur votre situation personnelle et d'optimiser vos choix de départ à la retraite. Vous découvrirez les paramètres clés, les méthodes de calcul et des conseils pratiques pour estimer votre prime année après année.
prime agirc-arrco 2025 (volume 1300) : valeurs et mécanismes de calcul
La prime associée à la retraite Agirc-Arrco dépend de plusieurs éléments: la valeur du point, le nombre de points acquis au cours de la carrière, et l'âge de départ à la retraite. Pour 2025, les acteurs du secteur prévoient une révision de certains paramètres afin de mieux lier la progression individuelle à l’évolution générale des salaires et de l'inflation. Dans cette configuration, la prime est influencée à la fois par les carrières complètes et par les périodes d'activité reconnues par les régimes. Comprendre ces mécanismes permet d'estimer plus précisément ce que l'on peut attendre comme montant additionnel lors de la liquidation.
Les paramètres pris en compte forment le socle du calcul. Il s'agit du nombre de points acquis, de la valeur du point en vigueur au moment du calcul, de l'âge effectif de départ et des éventuelles majorations applicables. L'algorithme peut paraître complexe, mais il se décompose généralement en étapes simples que chacun peut suivre avec ses relevés et pièces justificatives. L'observation précise des règles permet d'éviter les écarts entre ce qui est estimé et ce qui est versé.
Les paramètres pris en compte
Âge de départ à la retraite et durée de carrière certifiée par la caisse; cette donnée influence le taux de pension et le nombre de points pris en compte. Salaire de référence utilisé pour les calculs et les revalorisations annuelles afin d'ajuster la valeur des points au fil du temps. Nombre de points acquis au titre des années cotisées et périodes assimilées qui peuvent augmenter ou réduire la prime. Valeur du point appliquée au moment du calcul et susceptible de varier d'année en année. Coefficient de pension en fonction de l'âge choisi pour partir à la retraite; les départs plus précoces peuvent réduire le montant global. Périodes d activité, chômage ou formation reconnues comme périodes assimilées qui alimentent le calcul des points.
- Âge de départ et durée de carrière déterminent le cadre du calcul et peuvent modifier le coefficient appliqué
- Salaire de référence utilisé pour les calculs et les revalorisations annuelles
- Nombre de points acquis et périodes assimilées validées par la caisse
- Valeur du point en vigueur au moment du calcul et son évolution attendue
- Coefficient de pension selon l'âge de départ choisi
- Éventuelles périodes de chômage ou de formation reconnues comme périodes assimilées
En pratique, on peut illustrer ces mécanismes par un exemple hypothétique: une personne ayant accumulé 1700 points au cours de sa carrière, une valeur du point estimée à 0,60 euro et un départ à 64 ans verrait une prime calculée selon ces éléments. Il s'agit d'un cadre type qui peut varier selon les entreprises, les régimes locaux et les accords collectifs propres à chaque secteur.
À lire aussi : Rachat de trimestres ou prévoyance renforcée : quel arbitrage pour un indépendant
Impact sur votre retraite et conseils pratiques
La prime Agirc-Arrco 2025 peut représenter un apport non négligeable au montant mensuel de retraite complémentaire, surtout pour les carrières longues et les départs ajustés sur l'âge légal ou conjoncturel. Son effet cumulatif peut s'apprécier sur plusieurs années, puisqu'il s'inscrit dans le calcul du montant total de la pension et non comme un versement unique isolé. Pour les actifs, l'estimation de cette prime permet d'envisager des scénarios de départ et d'améliorer la préparation financière des années postérieures à l'arrêt du travail.
Estimer rapidement l'impact de la prime impose une démarche pratique et régulière. En pratiquant des vérifications annuelles, on peut ajuster son plan d'épargne et son choix d'âge de départ afin de maximiser le bénéficenet de la prime au fil du temps. Une estimation fiable repose sur des données à jour et une compréhension des règles qui évoluent avec les réformes et les conventions collectives des secteurs concernés. Ainsi, même si certaines variables macroéconomiques échappent au contrôle individuel, les paramètres personnels restent les leviers principaux pour optimiser le résultat.
Estimer rapidement votre prime
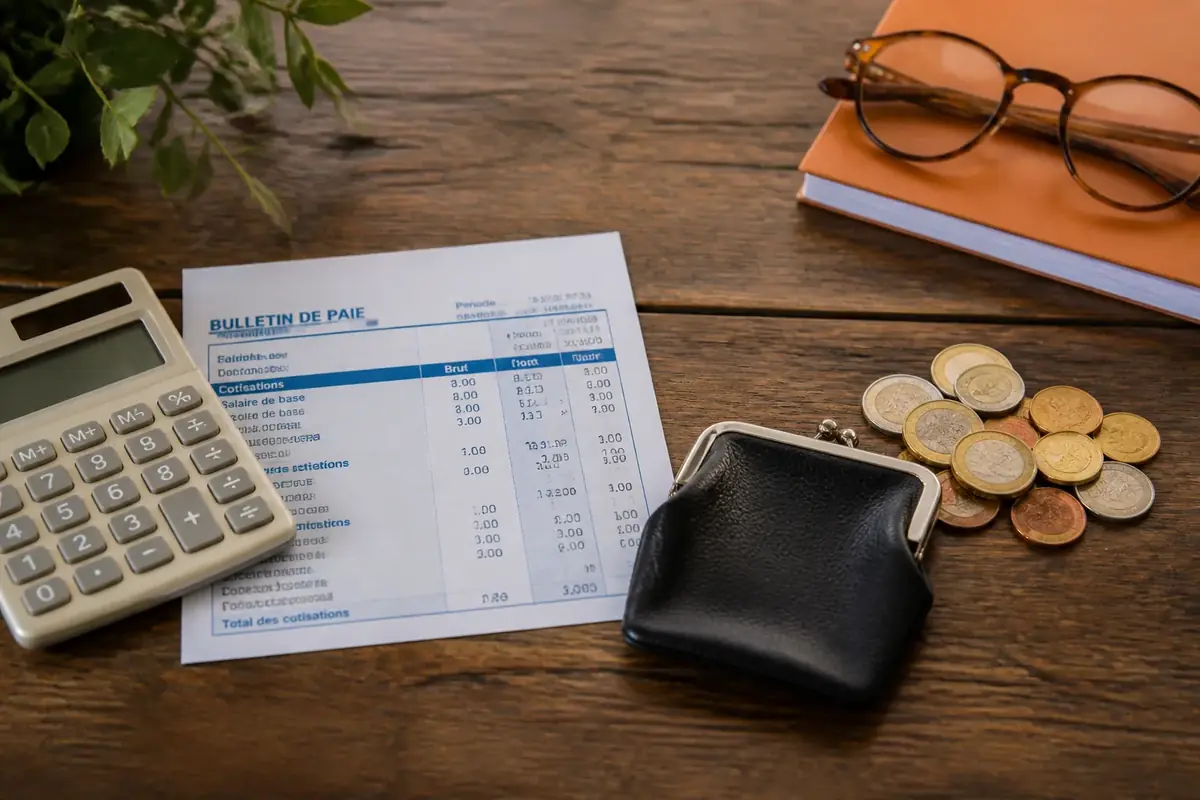
Rassemblez votre relevé de points AGIRC-ARRCO et le dernier bulletin de paie; calculez le produit de vos points par la valeur du point en vigueur pour obtenir une estimation brute. Ajoutez les majorations liées à l'âge de départ et les éventuelles corrections de carrière qui pourraient être appliquées par votre caisse. Comparez ensuite cette estimation avec les prévisions de votre régime et ajustez votre plan en conséquence. N'oubliez pas que les scénarios régionaux et les accords d'entreprise peuvent influencer les chiffres finaux et justifier des simulations personnalisées.
Éléments à vérifier sur votre bulletin ou relevé de carrière: le nombre de points crédités, la valeur du point utilisée pour le calcul et l'âge de départ prévu; les périodes assimilées et les éventuelles rectifications de carrière; les communications récentes des caisses et les documents de référence fournis par votre employeur. Une vérification simple peut déjà révéler des marges d'optimisation et limiter les écarts entre estimation et réalité. Pour gagner en précision, utilisez des simulateurs fournis par votre caisse et comparez les résultats sur plusieurs années afin de dégager une tendance fiable.
À lire aussi : Rente éducation : sécuriser la scolarité des enfants en cas de décès d'un parent
Comment anticiper la prime agirc-arrco 2025 (volume 1300) dans votre plan de retraite
Anticiper cette prime passe par une planification adaptée et une veille régulière des évolutions réglementaires. La clé est d'intégrer les évolutions de la valeur du point et les éventuels ajustements des règles de calcul dans votre scénarios financiers personnels. En prévoyant les changements année après année, vous pouvez lisser les effets et réduire les écarts entre les estimations et les prestations réelles. L'objectif est d'avoir une estimation robuste qui vous guide dans les choix de départ et les décisions d'épargne complémentaire.
Stratégies pour optimiser votre prime incluent une progression raisonnée de votre carrière, la synchronisation du départ avec les périodes les plus favorables au regard du coefficient et l'utilisation d'outils de simulation proposés par les professionnels de la prévoyance. Il est aussi utile de comparer les scénarios régionaux et de solliciter des conseils personnalisés lorsque des fluctuations apparaissent dans les chiffres publiés par les caisses. Des simulations régulières permettent d'anticiper les variations et de prendre des décisions éclairées sur les années à venir.
Stratégies pour optimiser votre prime
- Prolonger la carrière au delà de 62 ans si la santé le permet afin d'accroître le nombre de points et d'améliorer le coefficient
- Planifier les départs à l'âge optimal en fonction de vos projections de carrière et de vos revenus
- Optimiser le salaire de référence par des choix professionnels et des négociations salariales adaptées
- Vérifier les évolutions annuelles et les accords collectifs qui peuvent modifier les règles de calcul
- Comparer les scénarios régionaux pour anticiper les variations d'une année à l'autre
- Consulter un conseiller retraite pour des simulations personnalisées et des ajustements fins
Rôles des professionnels et ressources locales: des simulateurs en ligne et des conseils personnalisés permettent d'affiner les scénarios et de réaliser des ajustements concrets. Des organismes comme Assurance-Flex proposent des guides pratiques et des conseils adaptés à votre situation personnelle, y compris des simulations gratuites et des éclairages sur les spécificités régionales.
Le mécanisme de calcul est complexe mais une estimation régulière permet de mieux préparer sa retraite. Marie Collet, Responsable études retraite Assurance-Flex
Pour aller plus loin, il est conseillé d'établir un plan de retraite personnalisé en associant les données de carrière, les objectifs financiers et les incidences fiscales. Ce travail peut être réalisé avec l'aide d'un expert en prévoyance ou d'un conseiller retraite proche de votre région afin d'obtenir des simulations réalistes et des actions concrètes à mettre en œuvre dans les mois qui viennent.
Conclusion: comprendre et suivre la prime agirc-arrco 2025 (volume 1300) permet d'anticiper plus sereinement les années postérieures à l'activité professionnelle. En combinant vérifications annuelles, simulations et conseils professionnels adaptés, vous pouvez optimiser votre protection et le niveau de votre retraite complémentaire. Pour aller plus loin, poursuivez avec nos guides pratiques sur la prévoyance et demandez une simulation personnalisée auprès de nos équipes.