Vous utilisez votre voiture électrique pour rejoindre vos clients, puis pour partir en famille le dimanche ? Le choix de l’assurance commence par une vérification souvent négligée : la définition exacte des déplacements autorisés au contrat. Une formule tous risques peut rester insuffisante si elle ne couvre pas vos missions professionnelles. À l’inverse, certaines garanties supplémentaires font doublon avec celles du constructeur ou de votre employeur. Pour choisir une protection adaptée, examinez successivement l’usage déclaré, les dommages à la batterie, les incidents de recharge et les conséquences financières d’une immobilisation.
1. Déclarer les missions professionnelles, pas seulement le trajet domicile travail
Pour un assureur, rejoindre son lieu habituel de travail ne correspond pas nécessairement à un usage professionnel du véhicule. Les visites chez des clients, les déplacements entre plusieurs établissements ou les tournées commerciales peuvent relever d’une autre catégorie contractuelle. Le terme « usage mixte » ne suffit donc pas : demandez une confirmation écrite des déplacements effectivement couverts.
Décrire votre activité avec des données concrètes
Présentez votre situation simplement : salarié ou indépendant, propriétaire du véhicule, kilométrage annuel et fréquence des missions. Un exemple utile serait 18 000 kilomètres par an, dont 7 000 pour visiter des clients dans le Rhône et l’Isère. Précisez également si vous transportez régulièrement du matériel ou des marchandises, car leur assurance ne se confond pas avec celle de la voiture.
Si vous êtes salarié et utilisez votre véhicule personnel, interrogez votre employeur sur l’existence d’une assurance couvrant les déplacements en mission. Son étendue varie : elle peut intervenir uniquement pendant les missions autorisées et ne remplace pas automatiquement votre contrat personnel. La responsabilité civile automobile reste obligatoire, mais elle ne rembourse pas, à elle seule, les dommages subis par votre propre véhicule.
« Tout fait quelconque de l’homme, qui cause à autrui un dommage, oblige celui par la faute duquel il est arrivé à le réparer. »
Attribution : législateur français, Code civil, article 1240. Ce principe général de responsabilité rappelle pourquoi il faut distinguer les dommages causés aux autres de ceux subis par votre voiture, sans résumer les règles particulières des accidents de circulation.
À lire aussi : Assurer une voiture importée d'occasion avec historique incomplet que faire
2. Choisir les garanties selon la valeur du véhicule
Pour une électrique récente achetée 38 000 euros, une formule tous risques constitue souvent une base pertinente. Elle comprend généralement une garantie dommages tous accidents, utile notamment lorsque vous êtes responsable ou qu’aucun tiers identifiable ne peut être mis en cause. Vérifiez toutefois les événements couverts, les exclusions et les franchises : l’appellation commerciale ne garantit pas une protection identique entre deux contrats.
Comparer le reste à charge plutôt que la seule cotisation
Une différence de cotisation de 15 euros par mois représente 180 euros par an. Si l’offre moins chère prévoit une franchise de 900 euros au lieu de 400 euros, un seul sinistre peut absorber plusieurs années d’économie. Comparez aussi les franchises propres au vol, au bris de glace et aux dommages, ainsi que leur éventuel calcul proportionnel au montant des réparations.
Pour une voiture plus ancienne, une formule intermédiaire peut convenir si vous pouvez financer vous même une réparation importante ou un remplacement. En location avec option d’achat ou en location longue durée, vérifiez les exigences du bailleur et le mécanisme d’indemnisation prévu. La valeur de remplacement et le solde du financement peuvent différer sensiblement.
- Dommages tous accidents : vérifiez la couverture des chocs responsables, des dommages de stationnement et des événements sans tiers identifié. Examinez les exclusions liées à l’usage professionnel déclaré.
- Vol et tentative de vol : contrôlez les conditions concernant les clés, les dispositifs de protection et les preuves demandées. Le vol d’accessoires n’est pas toujours traité comme celui du véhicule.
- Protection du conducteur : comparez le plafond d’indemnisation et le seuil d’intervention en cas d’invalidité. Cette garantie est essentielle lorsque vous êtes responsable ou qu’aucun responsable ne peut vous indemniser.
- Bris de glace : identifiez les éléments couverts, notamment le toit vitré et les optiques. Demandez si le recalibrage des aides à la conduite est pris en charge après remplacement du parebrise.
- Indemnisation renforcée : examinez la durée d’une éventuelle valeur d’achat ou valeur majorée. Pour un véhicule financé, vérifiez précisément les conditions d’une garantie perte financière.
À lire aussi : Assurer une voiture sans permis après une suspension de permis : conditions et tarifs
3. Vérifier séparément la batterie et les équipements de recharge
La batterie de traction représente une part importante de la valeur d’une voiture électrique. Demandez si elle est considérée comme un élément du véhicule et couverte après un accident, un incendie ou une immersion, selon les garanties souscrites. Une batterie endommagée par un choc sous le véhicule peut nécessiter un diagnostic spécialisé avant toute décision de réparation.
Ne pas confondre panne, accident et vieillissement
La garantie du constructeur et l’assurance automobile répondent à des situations différentes. La première peut couvrir certains défauts pendant une durée ou un kilométrage déterminés, avec des conditions propres au modèle. L’assurance intervient sur les événements prévus au contrat. Une baisse progressive d’autonomie liée au vieillissement n’est généralement pas assimilée à un dommage accidentel indemnisable.
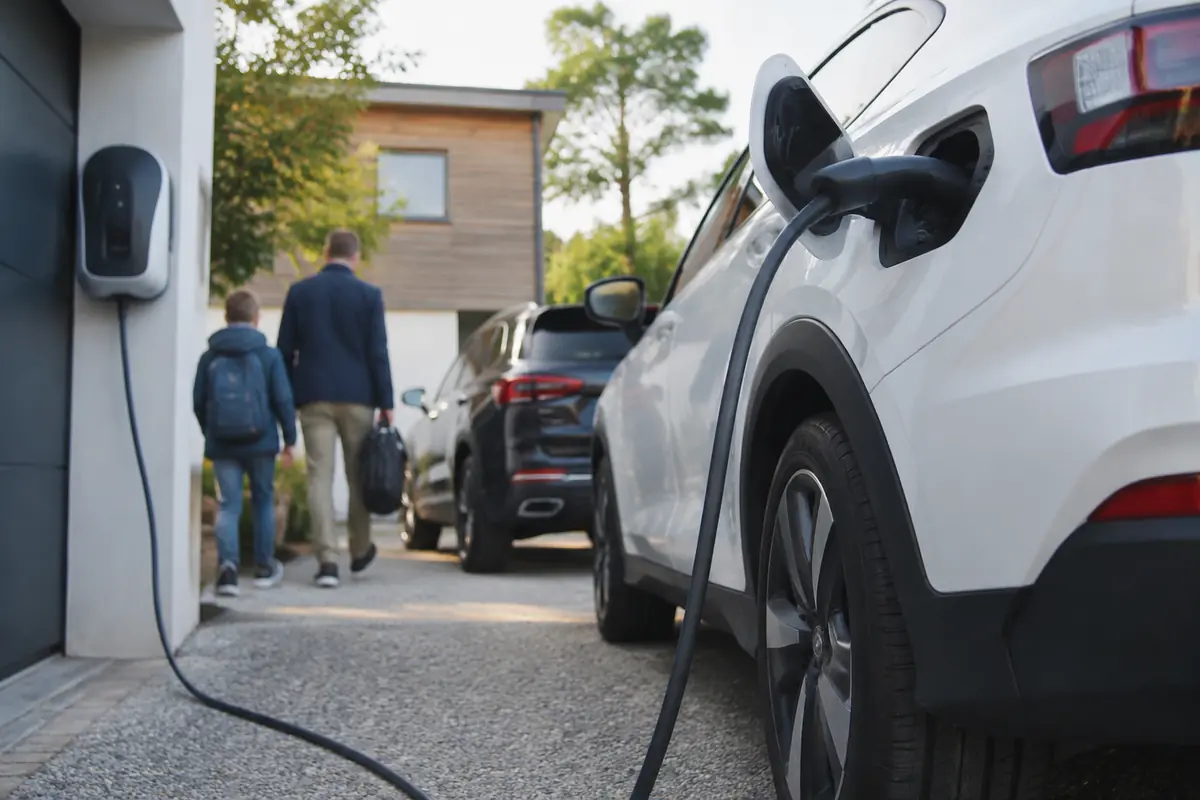
Pour la recharge, distinguez le câble transporté, la borne fixe et les dommages causés pendant son utilisation. Le câble peut relever d’une garantie accessoires, tandis que la borne dépend éventuellement de l’assurance habitation, d’un contrat professionnel ou d’une garantie dédiée. Signalez son installation à l’assureur concerné et demandez comment sont réparties les prises en charge en cas de dommage électrique.
Les montants suivants sont uniquement des hypothèses de comparaison : un câble facturé 350 euros, une borne installée pour 1 600 euros ou un diagnostic batterie à 250 euros. Si le plafond accessoires est limité à 300 euros avec une franchise de 150 euros, la protection du câble sera réduite. Faites préciser les plafonds, la vétusté et les justificatifs exigés plutôt que de vous fier à la mention « équipements couverts ».
À lire aussi : Déclarer un sinistre sans tiers identifié après un accident de nuit
4. Privilégier une assistance adaptée aux contraintes professionnelles
Une panne à cinq kilomètres du domicile peut désorganiser une journée entière de rendez vous. L’assistance sans franchise kilométrique évite que la proximité du domicile exclue certaines interventions, mais son périmètre doit être vérifié. Demandez si elle fonctionne pour une panne mécanique, un incident électrique, une crevaison et une batterie de traction déchargée.
Organiser la mobilité après le remorquage
Le véhicule de remplacement mérite une lecture précise. Sa mise à disposition peut dépendre de la cause de l’immobilisation, d’une durée minimale de réparation et des disponibilités du loueur. Une durée de trois jours après panne ne répond pas au même besoin que quinze jours après accident. Vérifiez surtout que les déplacements professionnels sont autorisés avec le véhicule prêté.
Une assistance peut prévoir un remorquage vers le réparateur compétent le plus proche plutôt que vers votre établissement habituel. Pour une voiture électrique, l’accès à un atelier disposant des compétences nécessaires compte davantage qu’une simple distance. Demandez aussi si une solution de transport immédiate permet de rejoindre un client ou de rentrer, et avec quel plafond.
- Contrôler la panne d’énergie : demandez si une batterie déchargée est expressément couverte. Vérifiez la destination du remorquage et l’existence d’une limite d’interventions.
- Vérifier le seuil kilométrique : certaines prestations peuvent rester soumises à une distance minimale. Faites distinguer dépannage, remorquage et transport des occupants.
- Lire la durée du prêt : comparez les nombres de jours accordés après panne, accident et vol. Repérez les délais de carence et conditions de disponibilité.
- Examiner la catégorie proposée : une petite voiture thermique peut être le seul véhicule disponible. Vérifiez qu’elle convient à votre matériel et aux zones où vous circulez.
- Prévoir les frais résiduels : caution, carburant, recharge et prolongation du prêt peuvent rester à votre charge. Demandez également les franchises applicables au véhicule de remplacement.
5. Comparer trois propositions avec les mêmes hypothèses
Pour obtenir des propositions comparables, transmettez exactement les mêmes informations à chaque assureur. Utilisez le même kilométrage, la même répartition entre missions et déplacements privés, les mêmes conducteurs et le même stationnement nocturne. Une proposition calculée pour un garage fermé ne se compare pas directement à une autre établie pour un stationnement dans la rue.
Construire votre combinaison de garanties
Pour une électrique récente indispensable à votre activité, privilégiez généralement l’usage professionnel explicitement accepté, les dommages tous accidents, une protection solide du conducteur et une assistance sans franchise kilométrique. Ajoutez une indemnisation renforcée si la perte du véhicule créerait un écart financier important. Ajustez ensuite les garanties accessoires et le prêt de véhicule à vos besoins réels.
À titre d’exemple, comparez trois devis fictifs à 780, 960 et 1 140 euros par an, sans les considérer comme des tarifs de marché. Le deuxième peut être préférable s’il réduit nettement la franchise et inclut un prêt utilisable en mission. Le troisième n’apporte un bénéfice que si ses plafonds ou ses services répondent réellement à votre situation.
Avant de signer, demandez les conditions générales, les conditions particulières et une confirmation écrite de l’usage accepté. Conservez les réponses sur la batterie, le câble, la panne d’énergie et le remplacement du véhicule. Signalez ensuite toute évolution significative de votre activité ou de l’utilisation de la voiture selon les modalités du contrat.
La bonne assurance pour une voiture électrique à usage professionnel mixte repose sur une combinaison cohérente, pas sur une formule au nom rassurant. Commencez par faire valider vos missions, puis comparez la protection du véhicule, du conducteur et de votre mobilité. Avec trois propositions établies sur les mêmes bases, vous pourrez choisir en fonction du reste à charge réellement supportable et des garanties utiles à votre quotidien.