La conduite supervisée est une étape clé pour les jeunes qui préparent leur permis. Elle permet d'apprendre dans un cadre sécurisé et de tester les réflexes de conduite avec l'accompagnement d'un adulte expérimenté. Pour les assureurs, cette phase est conditionnée par des garanties spécifiques et des exigences documentaires qui peuvent influencer le coût du contrat. Dans cet article, vous découvrirez les règles applicables, les garanties attendues et les meilleures astuces pour obtenir une offre adaptée sans surpayer. Suivez notre guide pratique et concret pour sécuriser le parcours jusqu'à l'obtention du permis.
Qu'est-ce que la conduite supervisée et qui peut en bénéficier
La conduite supervisée est un dispositif qui permet à un candidat au permis B de conduire sous l'autorité d'un accompagnateur et sous supervision, pendant une période déterminée. Cette approche est souvent proposée par les auto-écoles et certaines assurances, et elle vise à favoriser l'apprentissage sans attendre l'obtention du permis. Elle peut s'inscrire dans le cadre du permis probatoire et est généralement associée à des garanties spécifiques côté assurance.
Elle est compatible avec le permis probatoire et peut réduire les coûts à long terme, mais les conditions varient selon les assureurs et les régions. L'objectif est d'accompagner le jeune conducteur tout en assurant une couverture adaptée en cas d'accident, d'incident technique ou de sinistre pendant la phase d'apprentissage. Les assureurs demandent souvent des justificatifs et imposent des limites sur les trajets, les heures de conduite et le véhicule utilisé.
En pratique, ce dispositif s'accompagne d'obligations: l'accompagnateur doit être majeur, titulaire du permis depuis au moins 3 ans et ne pas être sous le coup d'infractions récentes; le véhicule doit être assuré avec une couverture adaptée et le contrat doit mentionner explicitement le cadre de la conduite supervisée. Le respect de ces conditions permet d'obtenir une assurance précise et maîtrisée pour la période d'apprentissage.
Qui peut bénéficier
Typiquement, les jeunes âgés de 15 à 17 ans et demi qui préparent le permis B peuvent opter pour cette solution, selon les règles locales et le choix de l'auto-école. Certains départements proposent des modalités spécifiques lorsque l'apprentissage intervient dans le cadre d'un parcours scolaire ou d'un dispositif d'accompagnement à l'éducation routière. Le point commun est la volonté d'alléger le coût initial de l'apprentissage en répartissant les trajets sur une période plus longue.
Les conditions varient, notamment selon que l'accompagnateur est un parent ou un proche, ou selon le contrat d'assurance souscrit par le jeune conducteur et le véhicule utilisé. Il est essentiel de vérifier à l'avance les exigences de l'assureur et de prévoir les documents attestant du cadre supervisé. Une bonne coordination entre l'auto-école et l'assureur évite les mauvaises surprises et les délais lors de la mise en place du contrat.
- Pièce d'identité en cours de validité (carte d'identité ou passeport)
- Justificatif de domicile récent datant de moins de 3 mois
- RIB ou IBAN pour le prélèvement des cotisations
- Attestation d'assurance du véhicule et copie de la carte grise
- Attestation de formation conduite supervisée délivrée par l'auto-école
- Copie du permis et pièce d'identité de l'accompagnateur autorisant la supervision
Pour être sûr de faire les bons choix, il est recommandé de comparer les offres et de demander des précisions sur les conditions d'acceptation, les plafonds tarifaires et les exclusions liées à la conduite supervisée dans chaque contrat. Une fois le cadre validé, la mise en place de l'assurance peut se faire en quelques jours ouvrés, avec des tarifs adaptés à la période d'apprentissage.
À lire aussi : Assurance auto et covering : faut-il déclarer le wrapping de sa voiture à son assureur
Comment l'assurance auto couvre la conduite supervisée
Les assureurs adaptent leurs garanties lorsque la conduite est supervisée afin de couvrir les risques spécifiques associés à l'apprentissage. Cela inclut souvent une couverture responsabilité civile renforcée et des options d'assistance en cas d incident technique sur le véhicule utilisé pour la conduite supervisée. En pratique, le contrat peut prévoir une prime réduite en contrepartie d'un niveau de couverture adapté au cadre supervisé et à la distance parcourue durant la période d'apprentissage.
Pour le jeune conducteur, l'objectif est d'obtenir une protection suffisante tout en évitant les coûts excessifs. Les assureurs peuvent proposer des formules dédiées qui intègrent les trajets entre domicile et auto-école, les heures d'apprentissage et les risques liés à la conduite en présence d'un accompagnateur. Il peut être utile de privilégier des garanties qui prennent en compte l'apprentissage, comme l'assistance routière et le remplacement du véhicule en cas de panne pendant les séances.
Dans tous les cas, il est crucial de vérifier que le contrat autorise explicitement la conduite supervisée et d'obtenir une attestation écrite mentionnant les conditions. Cela peut éviter les déconvenues si un contrôle est effectué par les autorités ou si une réclamation intervient après un sinistre survenu durant la période d'apprentissage.
Les garanties à vérifier
Avant de conclure, assurez-vous que le contrat comprend les éléments suivants: couverture responsabilité civile adaptée, garanties dommages toutes accidents si le véhicule est utilisé pendant les séances, garantie du conducteur en cas d'invalidité ou de décès, assistance et dépannage en cas de panne lors d'une séance, et clauses spécifiques à l'apprentissage comme les trajets entre domicile et auto-école. Demandez aussi les plafonds et les franchises éventuelles, afin d'évaluer le coût total sur la durée du dispositif.
Il est également recommandé de vérifier les exclusions et les conditions de résiliation anticipée: certains assureurs prévoient des exclusions en dehors des heures d'apprentissage, ou des limites de couverture lorsque l'accompagnateur n'est pas présent. En comparant les offres, vous pourrez identifier les formules qui offrent le meilleur compromis entre coût et protection.
À lire aussi : Assurance au kilomètre pour une deuxième voiture : à partir de quel seuil c'est rentable
Comment obtenir une assurance conduite supervisée pour un jeune conducteur
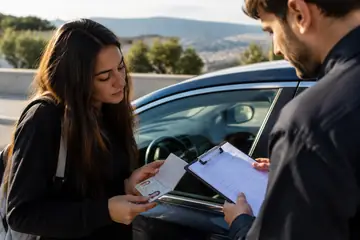
Pour obtenir une assurance conduite supervisée, il faut préparer un dossier clair et complet pour l'assureur. L'objectif est de démontrer le cadre supervisé, le véhicule utilisé et les modalités de prise en charge lors des séances. Une bonne préparation permet de gagner du temps et d'éviter des allers-retours administratifs.
Le processus commence par la collecte des documents, la définition du véhicule et la désignation de l'accompagnateur. Ensuite, il faut choisir une offre adaptée et réaliser la souscription en ligne ou par téléphone avec l'appui d'un conseiller. Enfin, une fois le contrat signé, il convient de vérifier les dates de couverture et les conditions d'activation, pour que la conduite supervisée soit bien couverte dès la première séance.
Par sécurité, demandez une attestation écrite précisant que le cadre supervisé est admis par l'assureur et notez les coordonnées pour tout besoin d'assistance. Un suivi régulier avec l'auto-école et l'assureur permet d'ajuster le contrat si le jeune conducteur augmente son niveau d'apprentissage ou si les trajets évoluent. Le but est d'assurer une transition fluide vers le permis sans rupture de couverture et sans coûts surprises.
Dossier et documents
Pour constituer rapidement le dossier, prévoyez les documents suivants:
- Pièce d'identité en cours de validité du jeune conducteur
- Justificatif de domicile récent
- RIB/IBAN du titulaire du contrat
- Attestation d'assurance du véhicule utilisé pour les séances
- Copie de la carte grise du véhicule et preuve d'immatriculation
- Attestation de formation conduite supervisée fournie par l'auto-école
- Pièce d'identité et permis de l'accompagnateur avec durée de détention du permis (au moins 3 ans)
Une fois le dossier validé, l'assureur peut proposer une mise en place rapide du contrat et préciser les modalités de paiement et de renouvellement. Le coût dépendra du profil du jeune conducteur, du véhicule et de la région, mais il existe des solutions adaptées pour limiter la charge financière pendant l'apprentissage.
À lire aussi : Vol de catalyseur : quelle garantie auto couvre ce vol partiel et comment être indemnisé
Comparatif des offres et astuces pour réduire le coût
Le coût de l'assurance conduite supervisée peut varier significativement d'un assureur à l'autre. Le comparatif des offres permet d'identifier les meilleures conditions, les plafonds et les exclusions afin de faire le bon choix pour le jeune conducteur. Il est utile de comparer les formules dédiées à l'apprentissage et les garanties associées, ainsi que les options d'assistance et de dépannage qui peuvent s'avérer essentielles lors des séances d'entraînement.
Pour optimiser le coût, il faut aussi prendre en compte les partenaires de l'auto-école et les promotions éventuelles. Certaines enseignes proposent des tarifs préférentiels pour les plans de conduite supervisée, surtout lorsque l'accompagnement se déroule sur une période prolongée et pour des trajets réguliers. Enfin, ne négligez pas les réductions liées à la conduite accompagnée, car elles peuvent influencer favorablement le coût total de l'assurance sur le long terme.
Dans ce chapitre, vous découvrirez les critères clés pour évaluer une offre et les questions à poser au conseiller afin d'éviter les pièges. Le but est d'obtenir une couverture adaptée tout en maîtrisant le budget et en facilitant la transition vers le permis autonome.
Offres et exclusions typiques
Voici les points clés à vérifier lorsque vous comparez les offres:
- Âge et catégorie du jeune conducteur inclusion dans le contrat
- Zone géographique et conditions de couverture spécifiques à la conduite supervisée
- Limites de trajet et d'heures d'apprentissage couvertes
- Plafonds de garanties et franchises associées
- Exclusions liées à certains comportements ou infractions pendant l'apprentissage
- Modalités de résiliation et de renouvellement du contrat
En résumé, privilégiez les offres qui expliquent clairement les conditions d'activation, les exclusions et les coûts réels sur la durée de l'apprentissage. Une bonne comparaison permet d'éviter les coûts cachés et de garantir une protection adaptée au jeune conducteur en formation.
Bonnes pratiques et témoignages
Pour maximiser les bénéfices de la conduite supervisée et limiter les risques, plusieurs bonnes pratiques s'imposent. Planifiez les séances d'apprentissage en fonction des conditions routières et des périodes de faible trafic, gardez une traçabilité des heures de conduite et conservez les documents fournis par l'auto-école et l'assureur. Enfin, restez vigilant sur les exigences légales et les obligations liées à la phase probatoire afin d'optimiser l'apprentissage et la couverture d'assurance.
Le témoignage des jeunes conducteurs et des familles montre que le respect des règles et la transparence avec l'assureur facilitent l'obtention d'un contrat adapté. Le parcours peut sembler complexe au départ, mais une bonne préparation peut réduire fortement les coûts et les risques. En résumé, la conduite supervisée est une passerelle utile vers la conduite autonome, à condition de bien choisir son assureur et de documenter rigoureusement l'apprentissage.
« La conduite supervisée peut être une passerelle efficace vers l'assurance auto standard, à condition de documenter correctement l'apprentissage et de vérifier les conditions de l'assureur. »
Léa Martin, Responsable expertise auto chez AssurFlex
En conclusion, la conduite supervisée est une étape utile pour les jeunes conducteurs, mais elle nécessite une souscription adaptée et une vérification minutieuse des garanties offertes. Pour aller plus loin, comparez les offres disponibles, demandez des attestations écrites et préparez les documents de manière rigoureuse. Prochaine étape: contacter votre assureur pour obtenir des conseils personnalisés et lancer la souscription dès que l'auto-école confirme le cadre supervisé et les dates prévues d'apprentissage.